Bewirtungsbeleg
Bewirtungsbelege mit allen Pflichtangaben – 70/30 inklusive gemischter USt und Trinkgeld
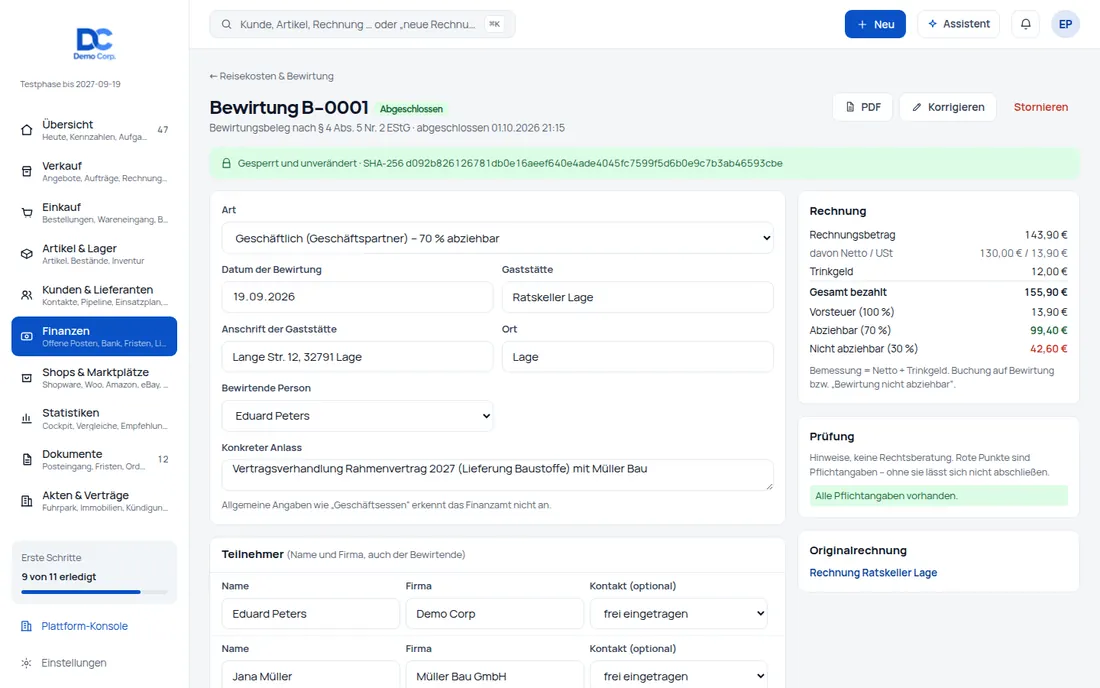
Restaurantrechnung fotografieren, Teilnehmer und Anlass eintragen, fertig: credoox prüft die Angaben für den Bewirtungsbeleg nach § 4 Abs. 5 Nr. 2 EStG, rechnet abziehbar und nicht abziehbar aus und erzeugt das PDF.
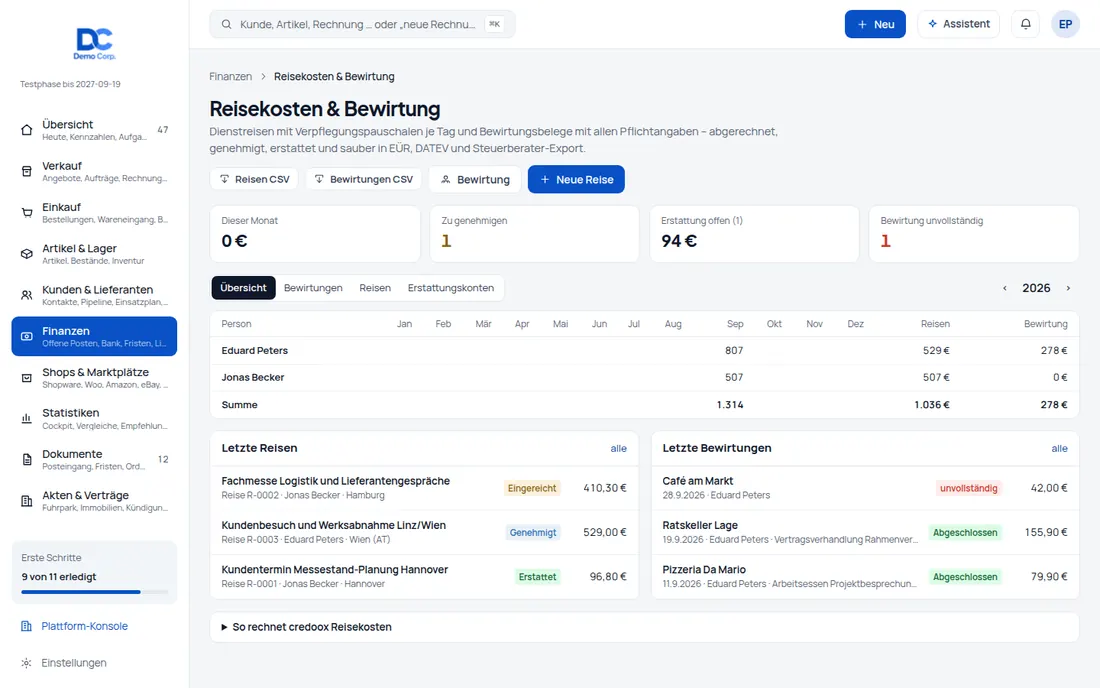
- Anlegen: von Hand, aus einem Dokument im Posteingang („Bewirtung daraus anlegen“) oder aus einer Eingangsrechnung (Knopf „Bewirtung“ am Beleg).
- Vorbelegt aus dem Auslesen: Gaststätte, Anschrift, Datum, Beträge je Steuersatz, Trinkgeld, TSE-Angaben und Name auf der Rechnung.
- Pflichtangaben: Ort und Datum, Gaststätte mit Anschrift, bewirtende Person, Teilnehmer mit Name und Firma (als Kontakt wählbar oder frei), konkreter Anlass, Beträge.
- Art: geschäftlich (Geschäftspartner), intern (Arbeitsessen) oder Betriebsveranstaltung mit Teilnehmerzahl.
- Rechnung extern: Bemessung = Netto + Trinkgeld; davon 70 % abziehbar und 30 % nicht abziehbar, je Steuersatz getrennt (7 %, 19 %, 0 % gemischt); Vorsteuer zu 100 %, nur mit ordnungsgemäßer Rechnung.
- Intern & Betriebsveranstaltung: 100 % mit Hinweis; bei Betriebsveranstaltungen Hinweis auf die 110-€-Grenze je Teilnehmer (ohne Lohnsteuer-Berechnung).
- Prüfung: Fehlende Pflichtangaben sperren den Abschluss; Warnungen bei allgemeinem Anlass („Geschäftsessen“), Teilnehmern ohne Firma, Rechnung über 250 € ohne Namen des Bewirtenden, fehlender TSE/maschineller Rechnung, nicht ordnungsgemäßer Rechnung und fehlendem Original.
Hinweise, keine Beratung
Die Prüfung zeigt rote Pflichtpunkte und gelbe Hinweise. Sie ersetzt keine Steuerberatung.
Am Handy
Rechnung fotografieren – das Foto landet im Posteingang und hängt als Original an der Bewirtung.
So funktioniert es im Detail
Ein Bewirtungsbeleg braucht nach § 4 Abs. 5 Nr. 2 EStG Angaben zu Ort, Tag, Teilnehmern, Anlass und Höhe der Aufwendungen. credoox fragt diese Angaben strukturiert ab und rechnet daraus die Aufteilung: Bei der Bewirtung von Geschäftspartnern sind 70 % der Netto-Aufwendungen einschließlich Trinkgeld als Betriebsausgabe abziehbar, 30 % nicht; die Vorsteuer wird bei ordnungsgemäßer Rechnung voll angesetzt. Rechnungen mit mehreren Steuersätzen werden je Satz aufgeteilt, damit die Buchung stimmt. Interne Arbeitsessen und Betriebsveranstaltungen werden zu 100 % angesetzt; eine Lohnsteuer-Prüfung (Sachbezug, Freibetrag) findet nicht statt. Alle Prüfungen sind Hinweise – die steuerliche Beurteilung im Einzelfall liegt beim Steuerberater.
So gehen Sie vor
- Restaurantrechnung hochladen oder fotografieren und „Bewirtung daraus anlegen“ wählen.
- Art, Teilnehmer mit Firma und einen konkreten Anlass eintragen.
- Rote Pflichtpunkte schließen, gelbe Hinweise prüfen.
- PDF erzeugen, unterschreiben lassen und die Bewirtung abschließen.